فخ تضخم نمط الحياة.. لماذا تتبخر زيادات الراتب دون تحسن في وضعك المالي؟
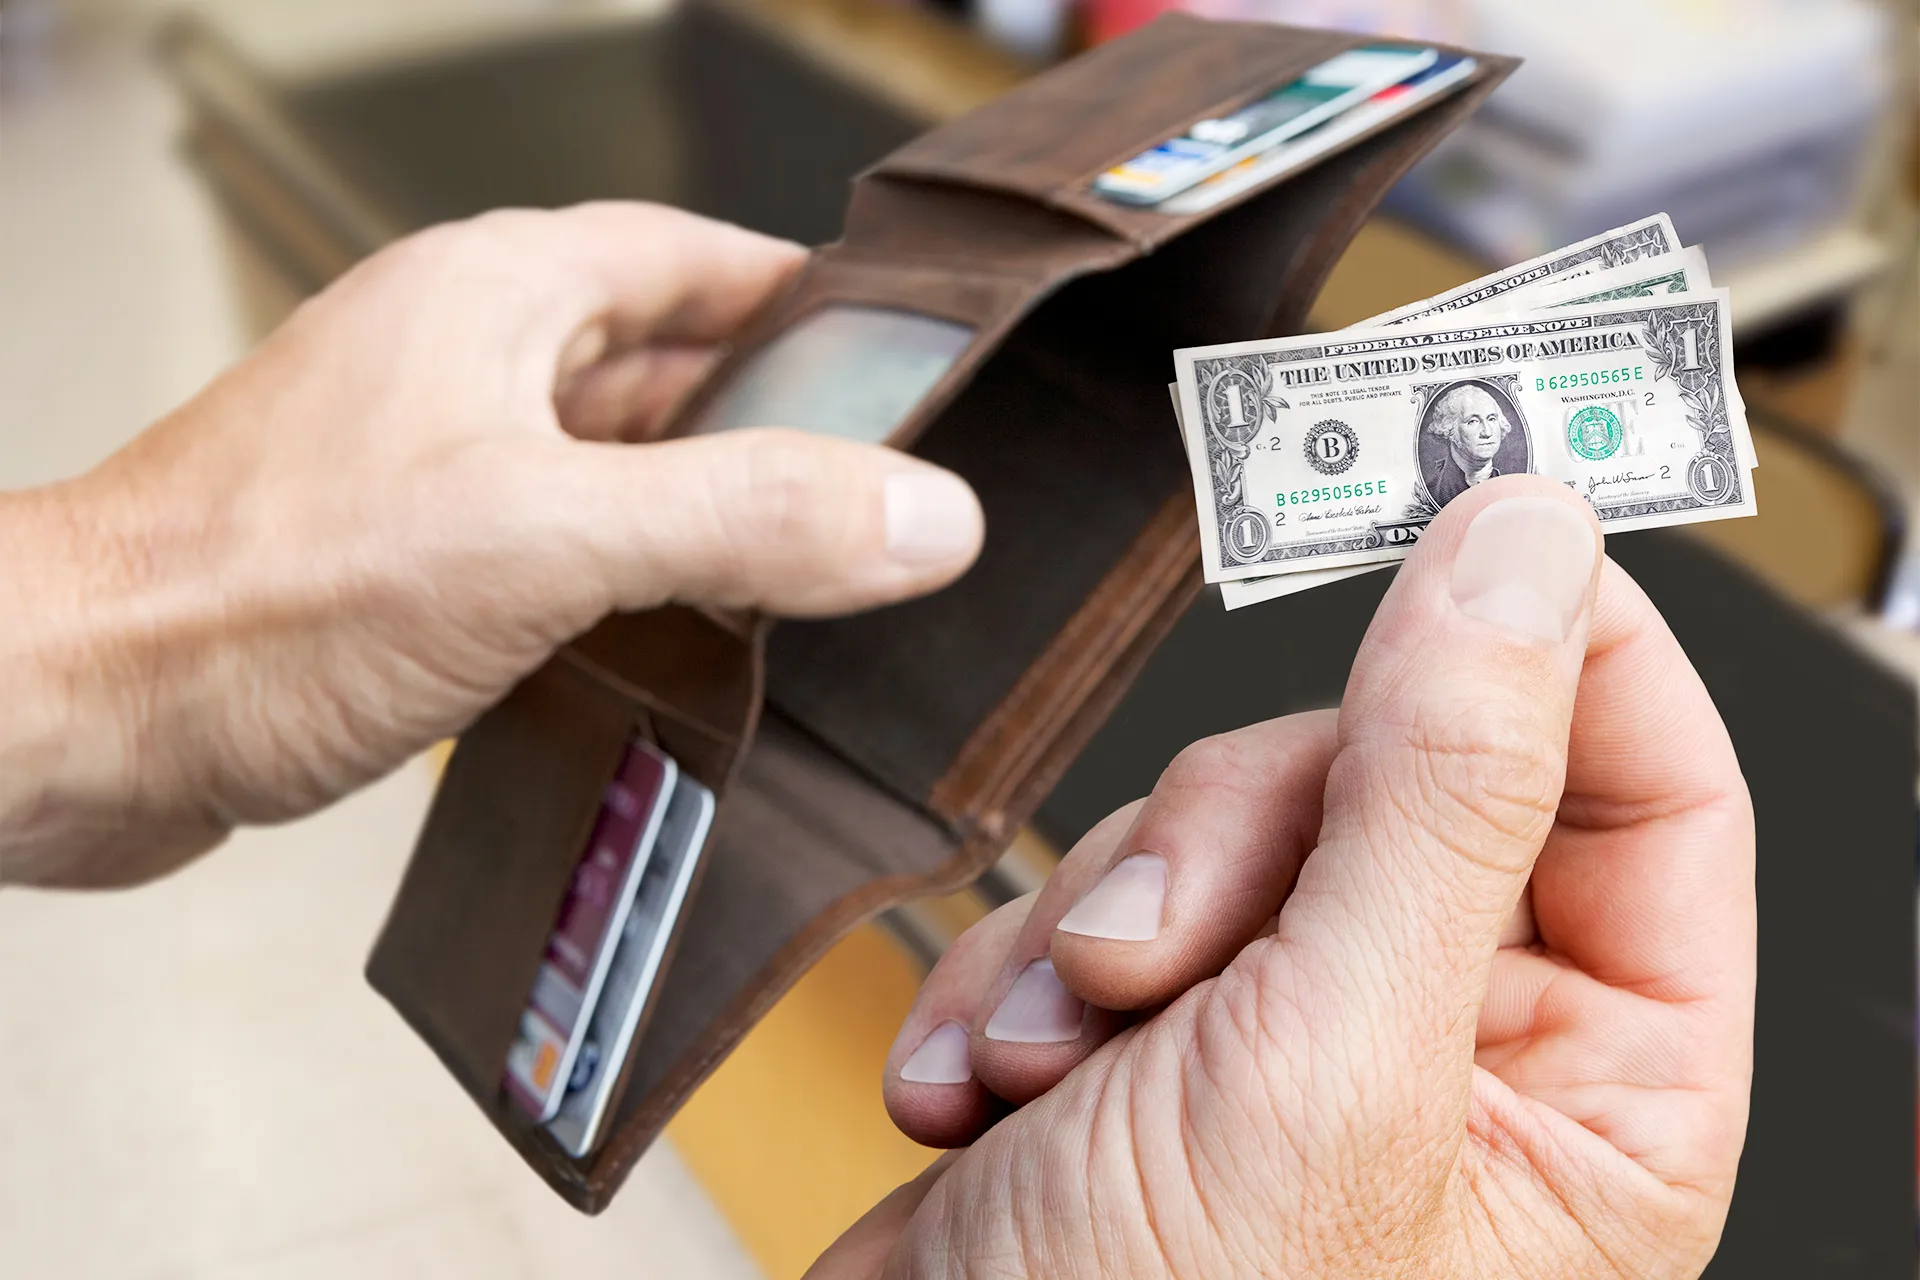
يواجه كثير من الموظفين مفارقة مالية مربكة بعد الحصول على زيادة في الراتب، حيث يتوقعون تحسنا ملموسا في مستوى معيشتهم، لكنهم يكتشفون بعد فترة وجيزة أن رصيدهم المصرفي لم يتغير، وأن مدخراتهم ظلت كما هي، وهو ما يفسره خبراء الاقتصاد بظاهرة تضخم نمط الحياة، التي تحول الزيادة المالية إلى نفقات استهلاكية جديدة بدلا من توجيهها نحو الادخار أو سداد الديون. واضاف هؤلاء الخبراء أن هذه الظاهرة لا تقتصر على الإنفاق المباشر فحسب، بل تمتد لتشمل توسع الفرد في التزامات مالية جديدة مثل السكن الفاخر أو السيارات الحديثة والاشتراكات المتعددة، مما يلتهم الدخل الإضافي قبل أن يشعر الفرد بأي أمان مالي حقيقي. وبينت الدراسات السلوكية أن المقارنة الاجتماعية وسهولة الوصول إلى الائتمان تلعب دورا محوريا في دفع الأفراد نحو هذا السلوك، حيث يصبح التميز الاجتماعي دافعا قويا لرفع مستوى المعيشة بشكل لا يتناسب مع الموارد المالية المتاحة.
الفجوة بين الدخل والاستقرار المالي
واوضحت بيانات اقتصادية حديثة وجود فجوة واسعة بين ارتفاع الدخل وتطور الأمان المالي، حيث أظهرت المؤشرات أن نسبة كبيرة من الأفراد يرفعون مستوى إنفاقهم بنفس وتيرة ارتفاع دخلهم، مما يبقي مساحة الادخار ثابتة أو حتى منخفضة. وكشفت التقارير أن القدرة على تغطية النفقات الطارئة لا تزال تشكل تحديا كبيرا، حيث يعجز قطاع واسع من الأسر عن توفير سيولة كافية لمواجهة الصدمات المفاجئة، وهو ما يعكس خللا في إدارة الميزانية الشخصية. واكد المتخصصون في الشؤون المالية أن الأمان المالي لا يقاس بحجم الدخل الشهري، بل يتحدد بالفارق الجوهري بين ما يحصل عليه الفرد وما يلتزم بإنفاقه بشكل مستمر، مشددين على أن عدم تقليص الفجوة بينهما يعني بقاء الفرد في دائرة الخطر المالي مهما زاد راتبه.الدوافع النفسية وراء الإنفاق المتزايد
واشار الخبراء إلى أن العوامل النفسية مثل الرغبة في المحاكاة الاجتماعية والتعود السريع على الرفاهية تجعل من الصعب على الموظفين الحفاظ على نمط حياة متوازن عند تحسن دخولهم. وشددوا على أن الإعلانات التجارية والتسويق الرقمي يستهدفان هذه النزعة بدقة، مما يغري المستهلكين بالدخول في التزامات طويلة الأمد تحت مسميات الرفاهية المكتسبة. واضاف أن العديد من الأفراد يقعون في فخ تحويل الكماليات إلى احتياجات أساسية، مما يصعب عليهم لاحقا التراجع عن هذا المستوى المعيشي حتى لو واجهوا ظروفا اقتصادية قاسية أو تراجعا في الدخل.استراتيجيات توزيع الراتب بذكاء
وبين الخبراء أن الحل يكمن في تبني سياسة صارمة لتوزيع الزيادة المالية، حيث يجب تخصيص جزء ثابت لسداد الديون ذات الفائدة المرتفعة وبناء صندوق للطوارئ قبل التفكير في أي زيادة في النفقات الاستهلاكية. واكدوا على ضرورة أتمتة الادخار وتحويل جزء من الراتب الإضافي تلقائيا إلى حسابات استثمارية أو ادخارية، لضمان عدم تعرض هذه الأموال لإغراءات الاستهلاك اليومي. واوضحوا أن اختبار قدرة الأسرة على العيش بدخل مخفض هو تمرين ضروري لتقييم مدى مرونة الميزانية، مشيرين إلى أن الأمان المالي الحقيقي يتحقق عندما تمتلك الأسرة احتياطيا نقديا يغطي نفقاتها لعدة أشهر دون الحاجة إلى الاقتراض.